

Die Digitalisierung verändert die Arbeitsweisen von Unternehmen und Behörden grundlegend. Einer der wichtigsten Schritte in diesem Transformationsprozess ist die Verlagerung von Buchhaltungs- und Finanzprozessen auf digitale Plattformen. Zwei zentrale Konzepte, die im Rahmen der digitalen Transformation besonders hervorstechen, sind die Anwendungen für E-Rechnung und E-Archiv.
Was ist E-Rechnung?
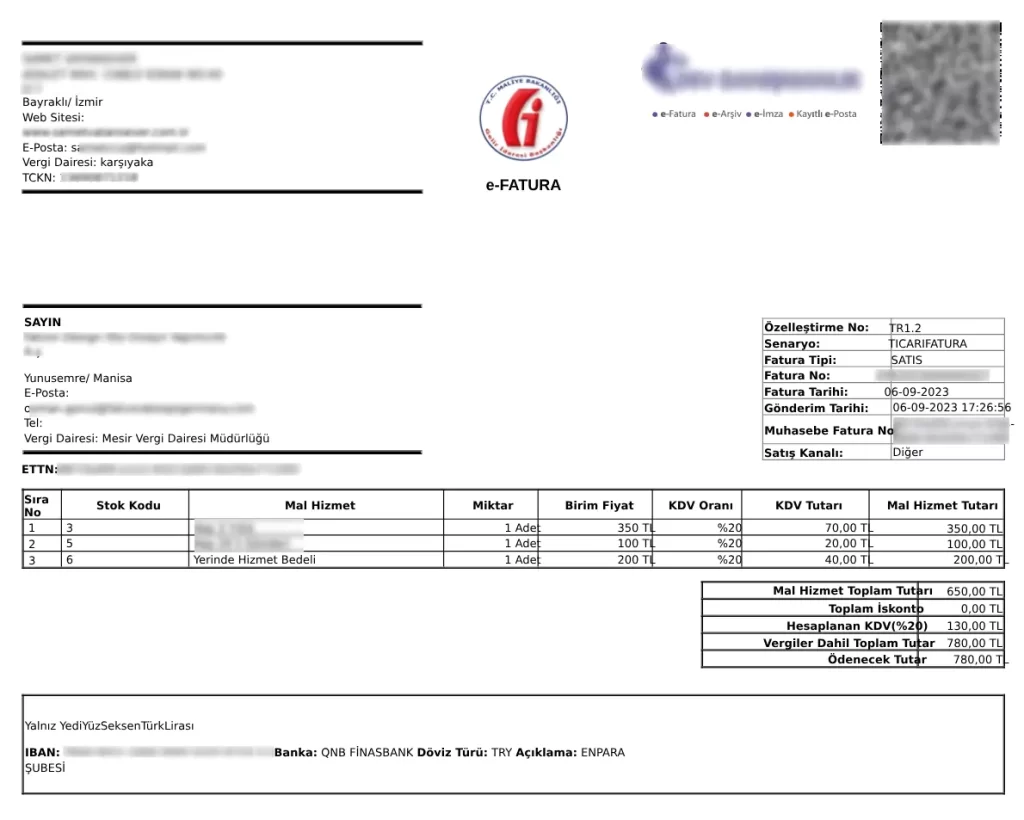
Die E-Rechnung ist ein digitales Dokument, das rechtlich der traditionellen Papierrechnung vollständig gleichgestellt ist, jedoch ausschließlich in einer elektronischen Umgebung ausgestellt, übermittelt und archiviert wird. Sie wird gemäß den Vorgaben und Standards der Präsidialverwaltung für Einnahmen (GİB) erstellt und sicher zwischen den Parteien ausgetauscht. Gegenüber der klassischen Papierrechnung bietet sie zahlreiche strategische und operative Vorteile:
Die wichtigsten Vorteile im Überblick:
Umweltfreundlichkeit: Die deutliche Reduzierung des Papierverbrauchs schont wertvolle Ressourcen und schützt die Umwelt.
Zeit- und Kostenersparnis: Druck-, Porto-, Versand- und physische Archivierungskosten entfallen vollständig.
Schnelle Abwicklung: Rechnungsstellung, Übermittlung und Empfangsbestätigung erfolgen digital und nahezu in Echtzeit.
Was ist E-Ledger?
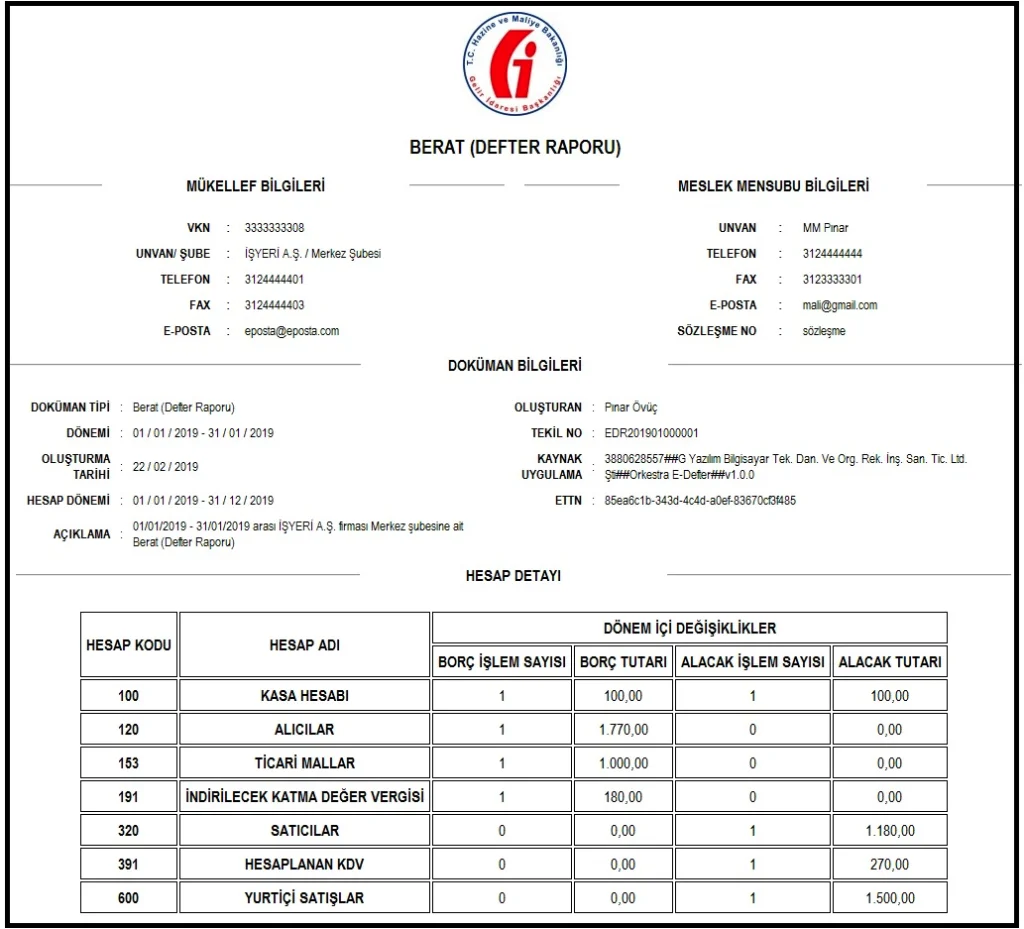
Das E-Ledger beschreibt die digitale Erstellung und Übermittlung von gesetzlich vorgeschriebenen Hauptbüchern und Journalen, die Unternehmen führen müssen. Die Erstellung erfolgt strikt nach den Vorgaben der Präsidialverwaltung für Einnahmen (GİB), woraufhin die Bücher in Übereinstimmung mit diesen Standards elektronisch gespeichert werden. Auf diese Weise gehören die Aufwände für die physische Aufbewahrung, Lagerung und Prüfung papierbasierter Buchhaltungsunterlagen der Vergangenheit an.
Die wichtigsten Vorteile im Überblick:
- Digitale Archivierung: Die sichere Aufbewahrung der Bücher in einer elektronischen Umgebung senkt die Archivierungskosten erheblich und macht physischen Lagerraum überflüssig.
- Einfacher Zugriff: Der standort- und zeitunabhängige Zugriff auf die digitalen Hauptbücher beschleunigt Prüfungs- und Auditierungsprozesse maßgeblich.
- Hohe Zeitersparnis: Die Erstellung, Strukturierung und rechtssichere Verwahrung der Bücher erfolgt im digitalen Umfeld schnell und reibungslos.
Erste Meilensteine der digitalen Transformation
E-Rechnung und E-Ledger bilden das Fundament der digitalen Transformation im Finanzwesen. Diese Systeme beschleunigen die Digitalisierung der Geschäftswelt und gestalten steuerliche Prozesse deutlich transparenter und effizienter. Während die Nutzung von E-Rechnungen und E-Ledgern in der Türkei ab bestimmten Umsatzzahlen gesetzlich vorgeschrieben ist, können Unternehmen jeder Größe freiwillig auf diese Systeme umsteigen, um die Vorteile der Digitalisierung voll auszuschöpfen.
Auf dem Weg der digitalen Transformation sind E-Rechnung und E-Ledger entscheidende Etappen: Sie senken Kosten, steigern die operative Effizienz, schonen die Umwelt und verschaffen Unternehmen einen nachhaltigen Wettbewerbsvorteil. Mit dem fortschreitenden Technologiewandel werden diese Systeme kontinuierlich weiterentwickelt und zunehmend flächendeckend eingesetzt.
Indem Sie Ihre Geschäftsprozesse mit diesen Digitalisierungsschritten stärken, stellen Sie heute die Weichen für die Technologien von morgen.
Vorbereitungsschritte vor der Umstellung
Die Umstellung auf E-Rechnung und E-Ledger erfordert vor der technischen Einrichtung eine gute Vorbereitung. Die folgenden Schritte helfen, den Ablauf geordnet zu gestalten.
- Prüfen Sie Ihre Pflichten und einen passenden Zeitplan gemeinsam mit Ihrem Steuerberater; maßgeblich für die aktuellen Bedingungen sind die Mitteilungen der GİB.
- Beginnen Sie frühzeitig mit der Beschaffung des für den Antrag erforderlichen Finanzsiegels (mali mühür) oder der elektronischen Signatur.
- Wählen Sie die Nutzungsart: das GİB-Portal, einen privaten Integrator oder die direkte Integration über Ihr eigenes System.
- Kontrollieren Sie Firmennamen, Steuernummern und Adressen in Ihren Kunden- und Lieferantenstammdaten und ergänzen Sie fehlende Angaben.
- Legen Sie Rollen und Berechtigungen der Personen fest, die Rechnungen ausstellen und freigeben.
- Erstellen Sie vor dem Produktivstart Beispielbelege mit den Testmöglichkeiten der gewählten Lösung.
- Schulen Sie Ihr Team kurz darin, wie Stornierungen, Rückgaben und Einsprüche im neuen Ablauf bearbeitet werden.
Wenn Buchhaltung, Vertrieb und IT in der Vorbereitung zusammenarbeiten, treten später weniger Unstimmigkeiten auf. Laden Sie deshalb aus jedem Bereich eine Vertretung zu den Vorbereitungsterminen ein.
Entscheidungskriterien für die Wahl der Nutzungsart
Welche Nutzungsart zu Ihnen passt, hängt vom Rechnungsvolumen und von Ihrer vorhandenen Software ab. Berücksichtigen Sie bei der Auswahl die folgenden Punkte:
- Rechnungsvolumen: Für Unternehmen mit wenigen Rechnungen kann die manuelle Eingabe im Portal genügen; mit steigendem Volumen wächst der Bedarf an Automatisierung.
- Integration in ERP und Buchhaltung: Wird eine Rechnung nur einmal erfasst und automatisch versendet, entfällt die doppelte Dateneingabe.
- Aufbewahrung und Datensicherung: Klären Sie, wo und wie die Belege aufbewahrt und wie Sicherungen erstellt werden.
- Support: Informieren Sie sich vorab, an wen Sie sich bei einem Problem auf welchem Weg wenden können.
- Wachstumspläne: Prüfen Sie, ob die gewählte Nutzungsart auch dann ausreicht, wenn Sie eine neue Niederlassung eröffnen oder das Transaktionsvolumen steigt.
- Gesamtkosten: Berücksichtigen Sie neben der Nutzungsgebühr auch die Kosten für Integration und Support.
Unsere ERP-Beratung unterstützt Sie dabei, die E-Beleg-Prozesse passend zu Ihrem bestehenden ERP-System einzurichten.
Häufige Fehler in E-Beleg-Prozessen
Auch nach Abschluss der Umstellung gibt es Punkte, auf die Sie achten sollten. Unternehmen begegnen häufig den folgenden Fehlern:
- Rechnungen werden wegen unvollständiger oder fehlerhafter Stammdaten abgelehnt
- Eingehende Rechnungen werden nicht regelmäßig geprüft, sodass Antwortfristen versäumt werden
- Belege werden nur an einem Ort und ohne Sicherung aufbewahrt
- Der gesamte Ablauf hängt vom Wissen einer einzelnen Person ab
- Monats- und Periodenabschlüsse werden auf den letzten Tag verschoben
- Änderungen an Vorschriften und technischen Leitfäden werden nicht verfolgt
Um diese Risiken zu verringern, dokumentieren Sie den Ablauf, benennen Sie eine Vertretung und führen Sie regelmäßige Kontrollen durch. Teilen Sie jede Änderung am Ablauf allen Beteiligten schriftlich mit. Holen Sie in Fragen zu Ihren gesetzlichen Pflichten die Einschätzung Ihres Steuerberaters ein.
Häufig gestellte Fragen
Worin unterscheiden sich E-Rechnung und E-Archiv-Rechnung?
Im Allgemeinen wird die E-Rechnung zwischen im System registrierten Steuerpflichtigen ausgestellt und dem Empfänger über das System zugestellt. Die E-Archiv-Rechnung wird für Rechnungen an nicht registrierte Empfänger verwendet, zum Beispiel an Endverbraucher. Wir empfehlen, mit Ihrem Steuerberater zu klären, welchen Beleg Sie in welchem Fall ausstellen müssen.
Müssen Sie für die E-Rechnung die Buchhaltungssoftware wechseln?
Nicht in jedem Fall. Die meisten verbreiteten Buchhaltungs- und ERP-Programme unterstützen E-Beleg-Prozesse oder lassen sich mit Integratorlösungen kombinieren. Prüfen Sie zunächst die Version Ihrer aktuellen Software und die angebotenen E-Beleg-Optionen. Erfüllt die Software diesen Bedarf nicht, können Sie zu diesem Zeitpunkt einen Wechsel in Betracht ziehen.
Wie sollten elektronische Belege aufbewahrt und gesichert werden?
Elektronische Belege müssen entsprechend Ihren gesetzlichen Aufbewahrungspflichten und in unveränderter Form aufbewahrt werden. Bewahren Sie Sicherungen in einer getrennten Umgebung auf, beschränken Sie die Zugriffsrechte und testen Sie die Wiederherstellung in regelmäßigen Abständen. Zu den aktuellen Regeln für Aufbewahrungsfristen und Verfahren berät Sie Ihr Steuerberater.
Gilt das türkische E-Rechnungssystem auch für Unternehmen im Ausland?
E-Rechnung und E-Ledger werden für Steuerpflichtige in der Türkei nach den Regeln der türkischen Finanzverwaltung (GİB) betrieben. In anderen Ländern gelten andere Vorschriften für die elektronische Rechnungsstellung. Sind Sie in mehreren Ländern tätig, sollten Sie die jeweils geltenden Pflichten für jedes Land gesondert mit einer Fachperson vor Ort prüfen.