



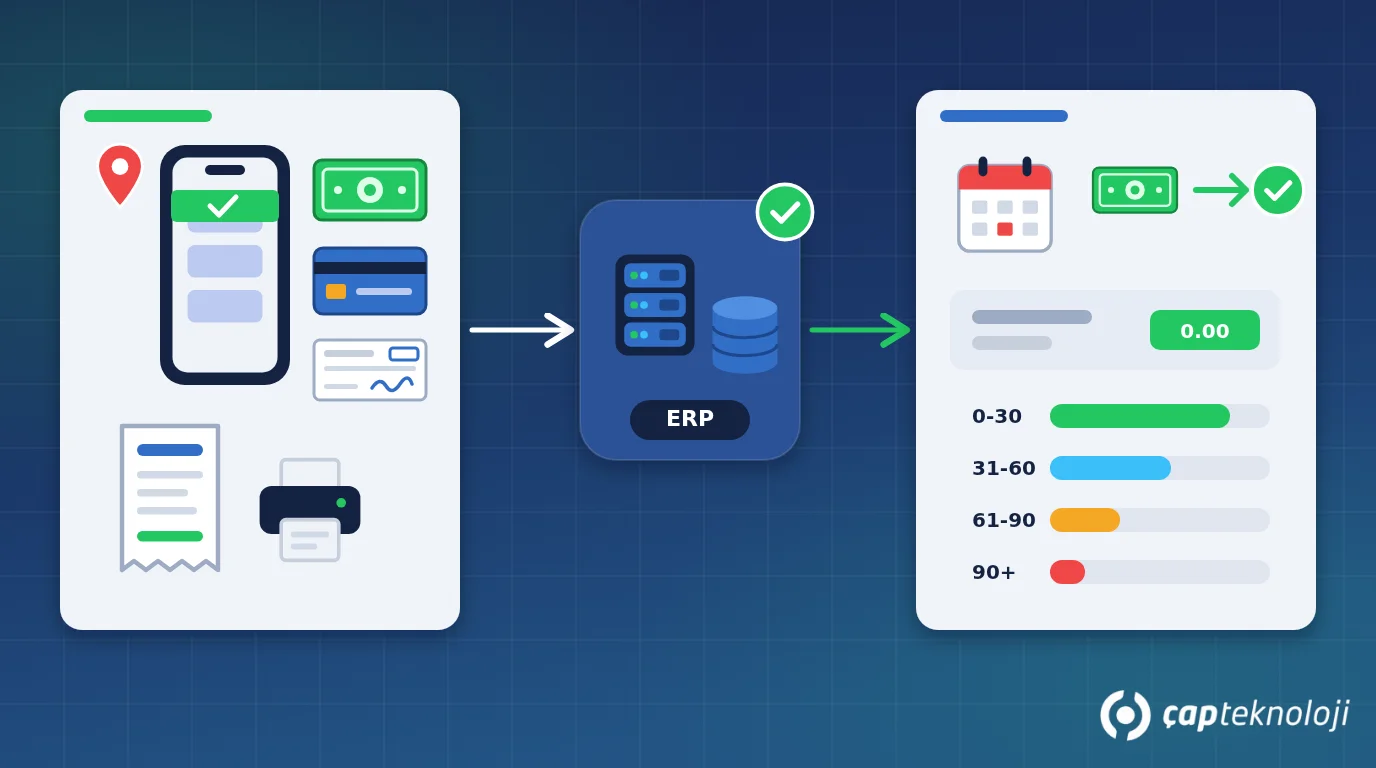
Kısaca: Saha tahsilatı, plasiyerin müşterinin yanında aldığı nakit, kart, çek veya havale taahhüdünün anında kayda geçip cari hesaba işlendiği süreçtir. Kâğıt makbuz ve akşam yapılan toplu girişler; geç işlenen ödemelere, yanlış bakiyeye ve kasa farklarına yol açar. Vadesi gelen alacak listesiyle başlayan, makbuzla belgelenen, ERP’ye anında aktarılan ve gün sonunda mutabakatla kapanan bir düzen bu sorunları büyük ölçüde ortadan kaldırır.
Saha satışı yapan KOBİ’lerde tahsilat çoğu zaman satıştan daha zor yönetilir. Plasiyer gün içinde on beş market gezer, üçünden nakit, birinden çek, birinden “yarın havale yaparım” sözü alır. Makbuz koçanına not düşülür, akşam muhasebeye telefonla bildirilir ya da ertesi sabah Excel’e girilir. Bu arada müşteri ödediğini düşünür, muhasebe ise borcu açık görür; bir sonraki ziyarette plasiyer aynı borç için yeniden tahsilat ister. Ay sonunda kasada açıklanamayan farklar çıkar. Bu yazıda saha tahsilatını nasıl düzenleyeceğinizi, hangi yöntemin nasıl kaydedilmesi gerektiğini ve dikkat edilmesi gereken riskleri anlatıyoruz.
İçindekiler
- Saha tahsilatı nedir, neden ayrı yönetilmeli?
- Sahada hangi tahsilat yöntemleri kullanılır?
- 5 adımda saha tahsilatı düzeni
- Nakit, çek ve veri güvenliği riskleri
- Özet ve kontrol listesi
- Sıkça Sorulan Sorular
Saha tahsilatı nedir, neden ayrı bir süreç olarak yönetilmeli?
Saha tahsilatı, vadeli satış yapılan müşterilerden alacağın, satış temsilcisi ya da tahsilat elemanı tarafından müşterinin işyerinde toplanmasıdır. Gıda, içecek, temizlik, yapı malzemesi ve ilaç dağıtımı gibi bayi ya da market kanalıyla çalışan sektörlerde ciro büyük ölçüde açık hesapla döner; bu yüzden tahsilatın hızı ve doğruluğu doğrudan nakit akışını belirler.
Tahsilatı satıştan ayrı bir süreç olarak ele almak için üç neden vardır. Birincisi, para ve kıymetli evrak el değiştirir; kayıt ile fiziksel varlık arasındaki her boşluk bir kasa farkı ya da suistimal riski demektir. İkincisi, müşterinin güncel bakiyesi sahadaki diğer kararları etkiler: kredi limiti kontrolü ve yeni sipariş onayı, bakiye doğru değilse yanlış sonuç verir. Üçüncüsü, müşteriyle ilişki zarar görür; ödediği bir borç için tekrar aranmak, iyi bir müşteriyi bile rahatsız eder.
Sahada hangi tahsilat yöntemleri kullanılır?
Her yöntemin kayıt altına alınması gereken bilgisi ve kendine özgü riski farklıdır. Süreci tasarlarken önce hangi yöntemleri kabul edeceğinize karar verin:
| Yöntem | Kayıtta olması gerekenler | Başlıca risk | Dikkat edilecek nokta |
|---|---|---|---|
| Nakit | Tutar, para birimi, tarih-saat, müşteri, plasiyer | Kayıp, hırsızlık, kasa farkı | Plasiyer başına nakit taşıma üst sınırı ve aynı gün kasa teslimi |
| Kredi kartı (mobil POS veya ödeme bağlantısı) | Tutar, onay kodu, işlem referansı, taksit bilgisi | Mükerrer çekim, iptal edilen işlemin tahsil sayılması | Kart numarası uygulamada ya da kâğıtta tutulmaz; yalnızca işlem referansı saklanır |
| Çek veya senet | Çek numarası, banka ve şube, keşideci, vade, tutar, ön ve arka yüz fotoğrafı | Karşılıksız çıkma, kaybolma, vade hatası | Ciro zinciri ve keşideci bilgisinin cari ile uyumu kontrol edilir |
| Havale/EFT taahhüdü | Taahhüt edilen tutar ve tarih | Taahhüdün tahsilat gibi işlenmesi | Banka hareketi gelene kadar “beklenen ödeme” olarak izlenir, bakiyeden düşülmez |
Tablodaki son satır özellikle önemlidir. “Yarın yatıracağım” sözü bir tahsilat değil, bir taahhüttür. Sistemde ayrı bir durum olarak tutulmazsa hem bakiye hem de plasiyer performans raporu gerçeği yansıtmaz.
Saha tahsilatı 5 adımda nasıl düzenlenir?
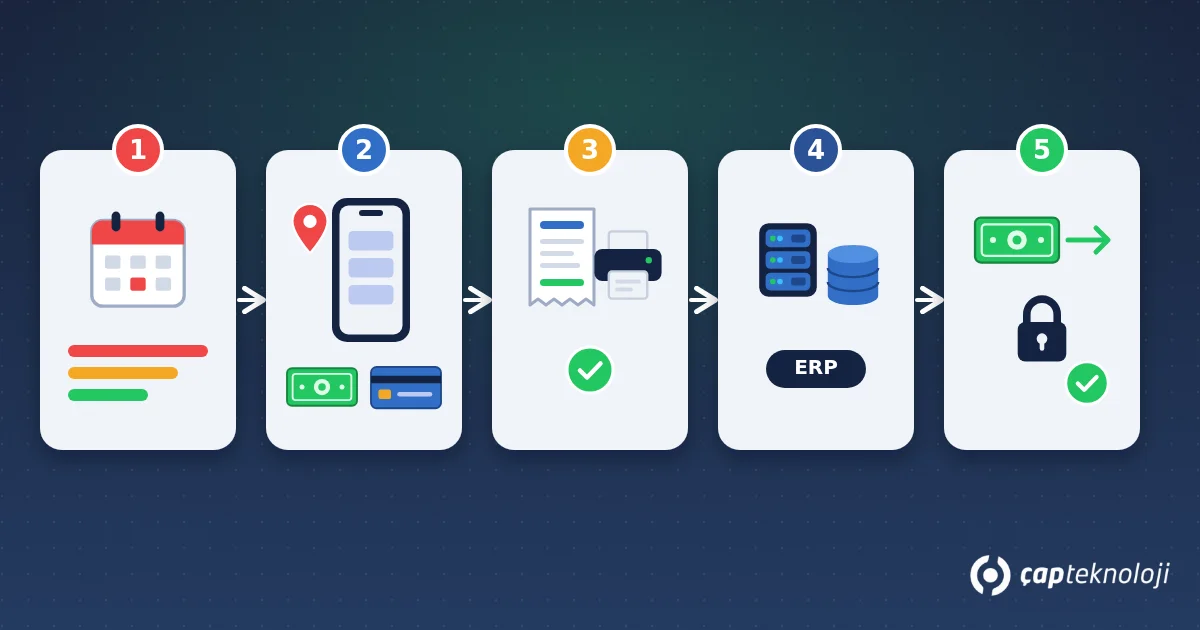
1. Güne vadesi gelen alacak listesiyle başlayın
Plasiyerin rotasındaki her müşteri için güncel bakiye, vadesi geçmiş tutar ve bu hafta vadesi dolacak tutar ziyaretten önce elinde olmalıdır. Liste vade dilimlerine göre (0-30, 31-60, 61-90 ve 90 gün üstü) gruplanırsa öncelik kendiliğinden belirlenir. Bu liste ERP’deki cari hesaplardan otomatik gelmeli, sabah elle hazırlanan bir dosyaya dayanmamalıdır.
2. Tahsilatı müşterinin yanında kaydedin
Ödeme alındığı anda mobil uygulamada yöntemi, tutarı ve ilgili bilgileri girin; çekin fotoğrafını çekin, kart işleminin referansını ekleyin. Kayda konum ve saat bilgisi otomatik eklenirse tahsilatın gerçekten ziyaret sırasında yapıldığı da görülür. İnternetin çekmediği bölgelerde uygulamanın çevrimdışı çalışabilmesi gerekir; kayıt cihazda tutulur ve bağlantı gelince aktarılır.
3. Müşteriye makbuz verin
Müşteri, ödediğini gösteren bir belgeyi orada almalıdır. Bluetooth yazıcıdan basılan makbuz ya da e-posta veya mesajla gönderilen dijital makbuz, el yazısı koçanın yerini alabilir. Makbuzda sıra numarası, tarih, tutar, yöntem ve ödeme sonrası kalan bakiye yer almalıdır. Hangi belge türünün kullanılacağını ve yasal niteliğini mali müşavirinizle birlikte netleştirin.
4. Kaydı ERP’ye anında aktarın
Tahsilat, ERP’de doğru kasa, banka ya da çek portföyü hesabına ve doğru cariye işlenmelidir. Logo veya Mikro gibi bir ERP kullanıyorsanız saha uygulamasıyla entegrasyon sayesinde muhasebe ekibi aynı veriyi yeniden girmez. Böylece müşteri hizmetleri, finans ve bir sonraki ziyareti yapacak plasiyer aynı bakiyeyi görür.
5. Gün sonu kasa teslimi ve mutabakatı yapın
Her plasiyer gün sonunda sistemdeki tahsilat özetiyle teslim ettiği nakit ve çekleri karşılaştırır; teslim alan kişi de bu karşılaştırmayı onaylar. Kart işlemleri, banka ya da ödeme kuruluşu raporuyla, havale taahhütleri ise banka hareketleriyle eşleştirilir. Fark çıkarsa aynı gün açıklanır. Mutabakat ertesi haftaya kalırsa farkın nedenini bulmak çok zorlaşır.
Nakit, çek ve veri güvenliği: riskler ve KVKK
Saha tahsilatında riskler hem fiziksel hem dijitaldir. Aşağıdaki önlemler çoğu KOBİ için uygulanabilir düzeydedir:
- Yetki ve limitler: Plasiyerin yapabileceği iskonto, tahsilat iptali ve vade değişikliği yetkisini sınırlayın. İptal ve düzeltmeler gerekçesiyle kayda geçsin ve ikinci bir kişinin onayına bağlı olsun.
- Nakit güvenliği: Nakit taşıma için üst sınır belirleyin, gün içinde bankaya yatırma ya da merkeze teslim kuralı koyun.
- Kart verisi: Kart numarası, son kullanma tarihi ve güvenlik kodu hiçbir koşulda not alınmaz, fotoğraflanmaz, uygulamada saklanmaz. Kart işlemi yalnızca yetkili bir POS ya da ödeme kuruluşu üzerinden yapılır.
- Cihaz güvenliği: Saha cihazlarında ekran kilidi ve uzaktan silme özelliği açık olsun. Kaybolan cihaz ve işten ayrılan personelin hesabı aynı gün kapatılsın.
- KVKK: Tahsilat kayıtları, çek fotoğrafları, imzalar ve konum verileri kişisel veri içerebilir. Bu verileri yalnızca gerekli amaçla toplayın, erişimi görev tanımına göre sınırlandırın, saklama süresini belirleyin ve personel konumunun izlenmesi konusunda çalışanları açıkça bilgilendirin. Ayrıntıları hukuk danışmanınızla birlikte değerlendirin.
Özet ve kontrol listesi
- Kabul ettiğiniz tahsilat yöntemlerini ve her yöntem için zorunlu kayıt alanlarını yazılı hâle getirin.
- Plasiyerler güne ERP’den otomatik gelen, vade dilimlerine göre gruplanmış alacak listesiyle başlasın.
- Tahsilat müşterinin yanında, konum ve saat bilgisiyle kaydedilsin; müşteriye makbuz verilsin.
- Havale taahhütleri tahsilat olarak değil, beklenen ödeme olarak izlensin.
- Kayıtlar ERP’ye anında aktarılsın; muhasebe aynı veriyi yeniden girmesin.
- Gün sonu kasa teslimi ve mutabakat aynı gün tamamlansın, farklar kayda geçsin.
- İptal yetkileri, nakit limitleri, kart verisi ve KVKK kuralları belirlensin.
Bu adımların çoğu, ERP ile entegre çalışan bir saha satış uygulamasıyla kendiliğinden uygulanır hâle gelir. ÇAP Teknoloji’nin S-Leader saha satış uygulaması, sahada sipariş, fatura ve tahsilatı tek ekranda toplar, Logo ve Mikro ile entegre çalışır ve vadesi geçen alacakları tek raporda gösterir. Mevcut tahsilat sürecinizi birlikte gözden geçirmek isterseniz ekibimizle iletişime geçebilirsiniz.
Sıkça Sorulan Sorular
Plasiyer tahsilatı ertesi gün sisteme girse ne olur?
Bakiye bir gün boyunca yanlış görünür. Bu sürede müşteri hizmetleri yanlış bilgi verebilir, kredi limiti kontrolü siparişi gereksiz yere durdurabilir ve tahsilatın unutulma ya da yanlış cariye işlenme riski artar. Kaydın ödeme anında yapılması bu riskleri ortadan kaldırır.
Sahada alınan çek nasıl kayda geçmeli?
Çek numarası, banka ve şube, keşideci, vade ve tutar girilmeli; ön ve arka yüzün fotoğrafı kayda eklenmelidir. Çek, ERP’de çek portföyüne alınır ve vadesine kadar orada izlenir. Fiziksel çek gün sonunda teslim edilir ve kayıtla karşılaştırılır.
Kısmi ödeme nasıl işlenmeli?
Kısmi ödeme, ödenen tutar kadar tahsilat olarak kaydedilir ve hangi faturalara ya da vadelere sayılacağı belirtilir. Genellikle en eski vadeden başlayarak kapatma tercih edilir. Kalan tutar ve yeni ödeme sözü, bir sonraki ziyaret için not olarak sistemde kalmalıdır.
Saha tahsilatı için ayrı bir uygulamaya mı ihtiyaç var?
Tahsilatın ERP ile bağlantısı olmayan ayrı bir uygulamada tutulması yeni bir veri adası yaratır. Tercih edilmesi gereken, sipariş, fatura ve tahsilatın aynı saha uygulamasında yapılması ve ERP ile entegre çalışmasıdır. Böylece plasiyer tek ekran kullanır, muhasebe tek kaynaktan çalışır.
