



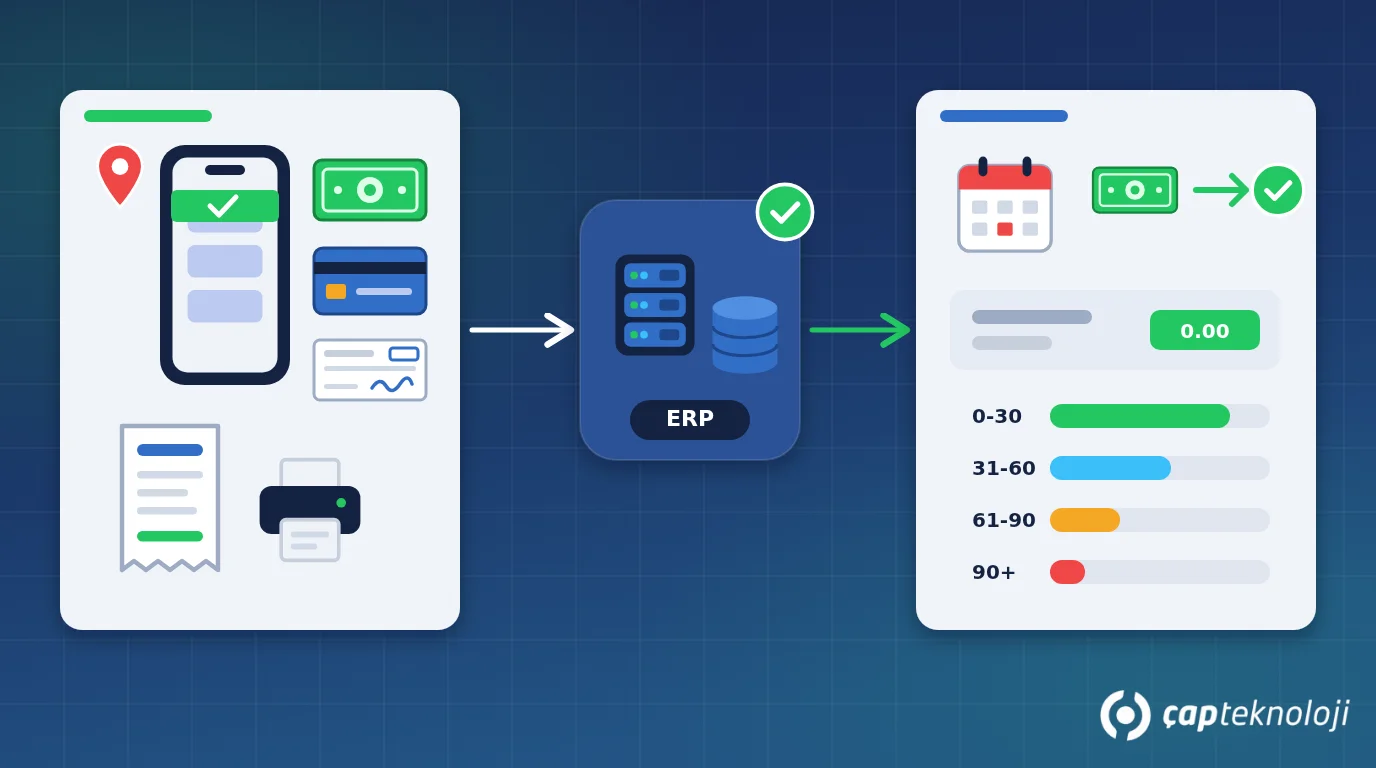
Kurz gesagt: Zahlungseinzug im Außendienst bedeutet, dass Bargeld, Kartenzahlungen, Schecks oder Überweisungszusagen, die der Außendienstmitarbeiter beim Kunden entgegennimmt, sofort erfasst und auf dem Kundenkonto gebucht werden. Quittungsblöcke aus Papier und Sammelbuchungen am Abend führen zu verspäteten Buchungen, falschen Salden und Kassendifferenzen. Ein Ablauf, der mit einer Liste fälliger Forderungen beginnt, jede Zahlung quittiert, sie sofort ins ERP überträgt und mit einem Tagesabschluss endet, beseitigt die meisten dieser Probleme.
In KMU mit Außendienst ist der Zahlungseinzug oft schwieriger zu steuern als der Verkauf selbst. Ein Mitarbeiter besucht an einem Tag fünfzehn Geschäfte, erhält von drei Kunden Bargeld, von einem einen Scheck und von einem weiteren das Versprechen „Ich überweise morgen“. Notiert wird im Quittungsblock, die Buchhaltung erfährt es abends telefonisch oder jemand tippt es am nächsten Morgen in Excel ein. Der Kunde hält die Rechnung für bezahlt, die Buchhaltung sieht sie noch offen, und beim nächsten Besuch wird dasselbe Geld erneut verlangt. Am Monatsende stimmt die Kasse nicht. Dieser Beitrag zeigt, wie Sie den Zahlungseinzug im Außendienst ordnen, was je Zahlungsart zu erfassen ist und welche Risiken Sie beachten sollten.
Inhalt
- Was ist Zahlungseinzug im Außendienst?
- Welche Zahlungsarten gibt es im Außendienst?
- Zahlungseinzug in 5 Schritten
- Risiken bei Bargeld, Schecks und Daten
- Zusammenfassung und Checkliste
- Häufige Fragen
Was ist Zahlungseinzug im Außendienst und warum braucht er einen eigenen Prozess?
Beim Zahlungseinzug im Außendienst holt ein Verkaufsmitarbeiter oder ein eigener Inkassomitarbeiter die Zahlungen von Kunden mit Zahlungsziel direkt in deren Geschäft ab. In Branchen mit Händler- und Einzelhandelsvertrieb, etwa Lebensmittel, Getränke, Reinigungsmittel, Baustoffe oder Arzneimittel, läuft ein Großteil des Umsatzes über offene Konten. Tempo und Genauigkeit des Einzugs bestimmen daher direkt die Liquidität.
Drei Gründe sprechen dafür, den Zahlungseinzug getrennt vom Verkauf zu betrachten. Erstens wechseln Geld und Wertpapiere den Besitzer; jede Lücke zwischen Buchung und tatsächlichem Bestand bedeutet ein Risiko für Kassendifferenzen oder Missbrauch. Zweitens beeinflusst der aktuelle Kundensaldo andere Entscheidungen im Außendienst: Die Kreditlimitprüfung und die Freigabe neuer Aufträge liefern falsche Ergebnisse, wenn der Saldo nicht stimmt. Drittens leidet die Kundenbeziehung; wer für eine bereits bezahlte Rechnung gemahnt wird, ist zu Recht verärgert.
Welche Zahlungsarten werden im Außendienst genutzt?
Jede Zahlungsart erfordert andere Angaben und hat eigene Risiken. Legen Sie zuerst fest, welche Arten Sie akzeptieren:
| Zahlungsart | Pflichtangaben | Hauptrisiko | Worauf achten |
|---|---|---|---|
| Bargeld | Betrag, Währung, Datum und Uhrzeit, Kunde, Mitarbeiter | Verlust, Diebstahl, Kassendifferenz | Bargeld-Obergrenze je Mitarbeiter und Abgabe am selben Tag |
| Kreditkarte (mobiles POS-Terminal oder Zahlungslink) | Betrag, Autorisierungscode, Transaktionsreferenz, Raten | Doppelte Belastung, stornierte Zahlung als bezahlt gebucht | Kartennummern werden weder in der App noch auf Papier gespeichert, nur die Transaktionsreferenz |
| Scheck oder Wechsel | Schecknummer, Bank und Filiale, Aussteller, Fälligkeit, Betrag, Foto von Vorder- und Rückseite | Nicht gedeckter Scheck, Verlust, falsches Fälligkeitsdatum | Aussteller und Indossamente mit dem Kundenkonto abgleichen |
| Überweisungszusage | Zugesagter Betrag und Termin | Zusage wird als Zahlung gebucht | Bis zum Zahlungseingang als „erwartete Zahlung“ führen; der Saldo bleibt unverändert |
Die letzte Zeile ist entscheidend. „Ich zahle morgen“ ist eine Zusage, keine Zahlung. Wird sie im System nicht als eigener Status geführt, sind sowohl der Kundensaldo als auch der Leistungsbericht des Mitarbeiters falsch.
Wie organisieren Sie den Zahlungseinzug in 5 Schritten?
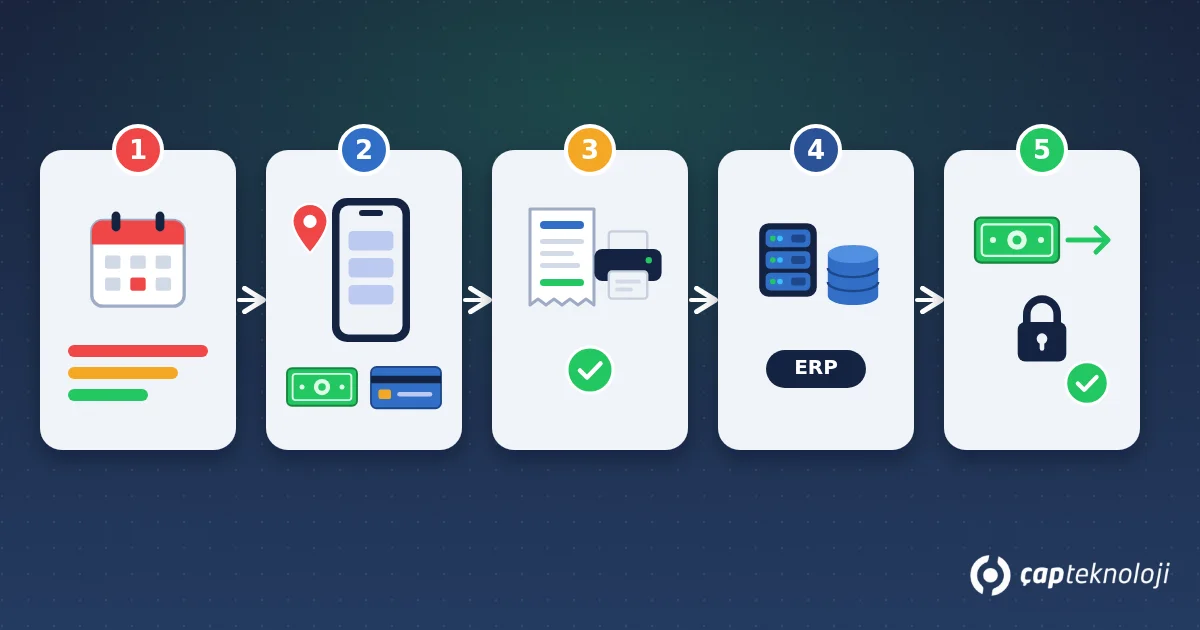
1. Mit einer Liste fälliger Forderungen in den Tag starten
Vor jedem Besuch sollte der Mitarbeiter den aktuellen Saldo, den überfälligen Betrag und die in dieser Woche fälligen Beträge kennen. Gruppiert nach Altersstufen (0-30, 31-60, 61-90 und über 90 Tage) ergeben sich die Prioritäten von selbst. Die Liste sollte automatisch aus den Kundenkonten im ERP kommen und nicht jeden Morgen von Hand erstellt werden.
2. Die Zahlung direkt beim Kunden erfassen
Erfassen Sie Zahlungsart, Betrag und Details sofort in der mobilen App; fotografieren Sie den Scheck und hinterlegen Sie die Referenz der Kartenzahlung. Werden Standort und Uhrzeit automatisch gespeichert, ist auch nachvollziehbar, dass die Zahlung tatsächlich beim Besuch eingezogen wurde. In Gebieten ohne Netz muss die App offline funktionieren, den Datensatz auf dem Gerät halten und bei Verbindung übertragen.
3. Dem Kunden eine Quittung geben
Der Kunde sollte vor Ort einen Zahlungsnachweis erhalten. Eine Quittung aus dem Bluetooth-Drucker oder eine digitale Quittung per E-Mail oder Nachricht ersetzt den handschriftlichen Quittungsblock. Sie enthält eine laufende Nummer, Datum, Betrag, Zahlungsart und den verbleibenden Saldo. Klären Sie mit Ihrem Steuerberater, welche Belegart Sie verwenden und welche rechtliche Wirkung sie hat.
4. Die Buchung sofort ins ERP übertragen
Die Zahlung muss im ERP auf das richtige Kassen-, Bank- oder Scheckkonto und auf den richtigen Kunden gebucht werden. Wenn Sie ein ERP wie Logo oder Mikro (in der Türkei verbreitete Unternehmenssoftware) nutzen, sorgt die Integration mit der Außendienst-App dafür, dass die Buchhaltung nichts doppelt erfasst. Kundenservice, Finanzen und der nächste Außendienstbesuch sehen denselben Saldo.
5. Kassenabgabe und Abstimmung am Tagesende
Jeder Mitarbeiter vergleicht am Abend die Einzugsübersicht im System mit dem abgegebenen Bargeld und den Schecks; die annehmende Person bestätigt den Abgleich. Kartenzahlungen werden mit dem Bericht der Bank oder des Zahlungsdienstleisters abgeglichen, Überweisungszusagen mit den Kontobewegungen. Differenzen werden noch am selben Tag geklärt; rutscht die Abstimmung in die nächste Woche, ist die Ursache kaum noch zu finden.
Bargeld, Schecks und Datensicherheit: Risiken und Datenschutz
Die Risiken beim Zahlungseinzug sind physisch und digital. Folgende Maßnahmen sind für die meisten KMU umsetzbar:
- Berechtigungen und Grenzen: Beschränken Sie die Befugnis für Rabatte, Stornierungen und Änderungen von Zahlungszielen. Stornos und Korrekturen werden mit Begründung protokolliert und von einer zweiten Person freigegeben.
- Bargeldsicherheit: Legen Sie eine Obergrenze für mitgeführtes Bargeld fest und eine Regel zur Einzahlung bei der Bank oder Abgabe in der Zentrale.
- Kartendaten: Kartennummer, Ablaufdatum und Prüfnummer werden nie notiert, fotografiert oder in der App gespeichert. Kartenzahlungen laufen nur über ein zugelassenes POS-Terminal oder einen Zahlungsdienstleister.
- Gerätesicherheit: Außendienstgeräte brauchen Bildschirmsperre und Fernlöschung. Verlorene Geräte und Konten ausscheidender Mitarbeiter werden am selben Tag gesperrt.
- Datenschutz (KVKK/DSGVO): Einzugsdatensätze, Scheckfotos, Unterschriften und Standortdaten können personenbezogene Daten enthalten. In der Türkei gilt dafür das KVKK, das türkische Datenschutzgesetz, in der EU die DSGVO. Erheben Sie nur das Nötige, beschränken Sie den Zugriff nach Rolle, legen Sie Aufbewahrungsfristen fest und informieren Sie Mitarbeiter klar über die Standorterfassung. Klären Sie Details mit Ihrer Rechtsberatung.
Zusammenfassung und Checkliste
- Akzeptierte Zahlungsarten und Pflichtfelder je Zahlungsart schriftlich festlegen.
- Mitarbeiter starten mit einer aus dem ERP erzeugten, nach Altersstufen gruppierten Forderungsliste.
- Zahlungen werden beim Kunden mit Standort und Uhrzeit erfasst, der Kunde erhält eine Quittung.
- Überweisungszusagen werden als erwartete Zahlungen geführt, nicht als Einzug.
- Buchungen gehen sofort ins ERP, ohne doppelte Erfassung in der Buchhaltung.
- Kassenabgabe und Abstimmung erfolgen am selben Tag, Differenzen werden dokumentiert.
- Stornorechte, Bargeldgrenzen, Umgang mit Kartendaten und Datenschutzregeln sind definiert.
Die meisten dieser Schritte ergeben sich von selbst, wenn Sie eine mit dem ERP integrierte Außendienst-App nutzen. Die Außendienst-App S-Leader von ÇAP Teknoloji bündelt Aufträge, Rechnungen und Zahlungseinzug in einer Oberfläche, ist mit Logo und Mikro integriert und zeigt überfällige Forderungen in einem Bericht. Wenn Sie Ihren aktuellen Einzugsprozess gemeinsam prüfen möchten, sprechen Sie unser Team an.
Häufige Fragen
Was passiert, wenn ein Mitarbeiter die Zahlung erst am nächsten Tag erfasst?
Der Saldo ist einen ganzen Tag lang falsch. In dieser Zeit gibt der Kundenservice womöglich falsche Auskünfte, die Kreditlimitprüfung blockiert unnötig einen Auftrag, und die Zahlung wird eher vergessen oder falsch gebucht. Die Erfassung im Moment der Zahlung beseitigt diese Risiken.
Wie wird ein im Außendienst erhaltener Scheck erfasst?
Schecknummer, Bank und Filiale, Aussteller, Fälligkeit und Betrag werden eingegeben, Fotos von Vorder- und Rückseite angehängt. Im ERP kommt der Scheck in den Scheckbestand und wird dort bis zur Fälligkeit verfolgt. Der Scheck selbst wird am Tagesende abgegeben und mit der Buchung abgeglichen.
Wie werden Teilzahlungen behandelt?
Eine Teilzahlung wird in Höhe des gezahlten Betrags gebucht, mit Angabe, welche Rechnungen oder Fälligkeiten sie ausgleicht. Üblich ist, zuerst die ältesten Posten auszugleichen. Restbetrag und neue Zahlungszusage bleiben als Notiz für den nächsten Besuch im System.
Brauchen wir eine eigene App für den Zahlungseinzug?
Ein separates Werkzeug ohne ERP-Anbindung schafft eine weitere Dateninsel. Besser ist es, Aufträge, Rechnungen und Zahlungseinzug in derselben, mit dem ERP integrierten Außendienst-App abzuwickeln. Der Mitarbeiter nutzt eine Oberfläche, die Buchhaltung arbeitet mit einer Datenquelle.
