

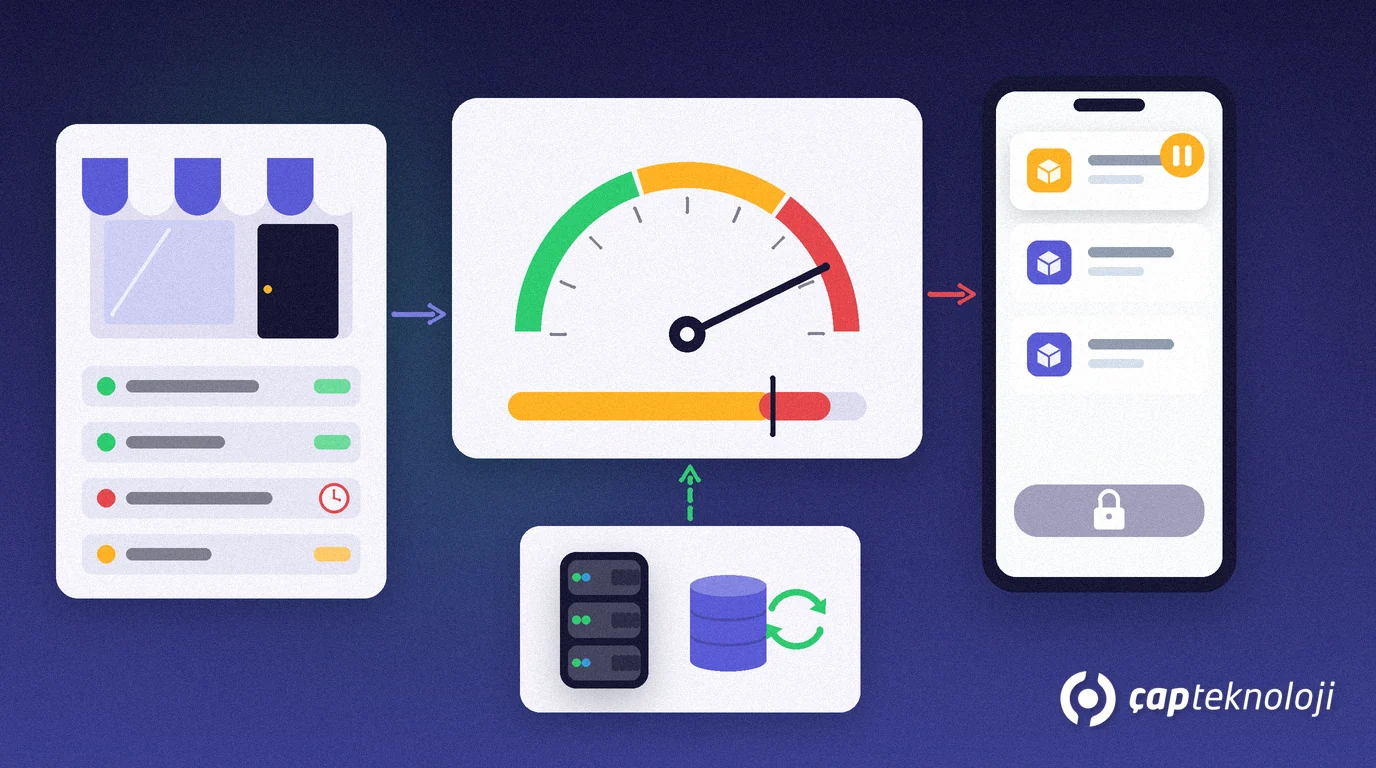
Kısaca: Saha satışında kredi limiti kontrolü, plasiyer sipariş girerken müşterinin açık bakiyesi, vadesi geçmiş borcu ve yeni siparişin tutarı toplanıp ERP’de tanımlı limitle anında karşılaştırılmasıdır. Limit içindeki sipariş doğrudan onaylanır; limiti aşan veya vadesi geçmiş borcu olan siparişler sahada beklemeye alınır, yönetici onayına ya da tahsilata yönlendirilir. Böylece riskli mal çıkışı, araç depodan çıkmadan durdurulur.
Saha ekibi için en kötü senaryo şudur: Plasiyer büyük bir sipariş alır, mal yüklenir, teslim edilir; muhasebe ancak ertesi gün müşterinin limitini çoktan aştığını ve iki faturasının vadesinin geçtiğini fark eder. Ofiste çalışan bir satış sisteminde bu kontrol fatura kesilirken yapılır, ancak sahada sipariş, müşterinin karşısında ve çoğu zaman merkezle konuşmadan alınır. Bu yüzden kredi limiti kontrolünün sipariş anına, yani plasiyerin cebindeki uygulamaya taşınması gerekir.
Bu yazıda limitin nasıl hesaplandığını, sipariş anındaki kontrol akışını ve sahada uygulanabilir kuralları anlatıyoruz. Stokun aynı anda nasıl korunduğunu merak ediyorsanız saha satışında stok rezervasyonu yazımıza da göz atabilirsiniz.
Kredi limiti kontrolü neden sipariş anında yapılmalı?
Kredi limiti, bir müşteriye vadeli olarak en fazla ne kadar mal verileceğini belirleyen tavandır. Limitin değeri tek başına bir şey ifade etmez; asıl önemli olan, sipariş anındaki toplam risktir. Bu risk; açık faturaların bakiyesi, henüz teslim edilmemiş açık siparişler, tahsil edilmemiş çek ve senetler ile yeni siparişin tutarının toplamıdır.
Kontrol sonradan, faturalama sırasında yapılırsa üç sorun ortaya çıkar: Mal çoktan müşteriye gitmiştir, iade almak hem maliyetli hem de müşteri ilişkisini zedeler; plasiyer prim beklediği siparişin iptal edilmesine tepki gösterir; muhasebe ise sürekli “neden bu siparişi aldınız” yazışmasıyla vakit kaybeder. Sipariş anında yapılan kontrol ise kararı herkes için netleştirir: Sipariş ya geçer ya da gerekçesiyle beklemeye alınır.
Sipariş anında kredi limiti kontrolü nasıl işler?
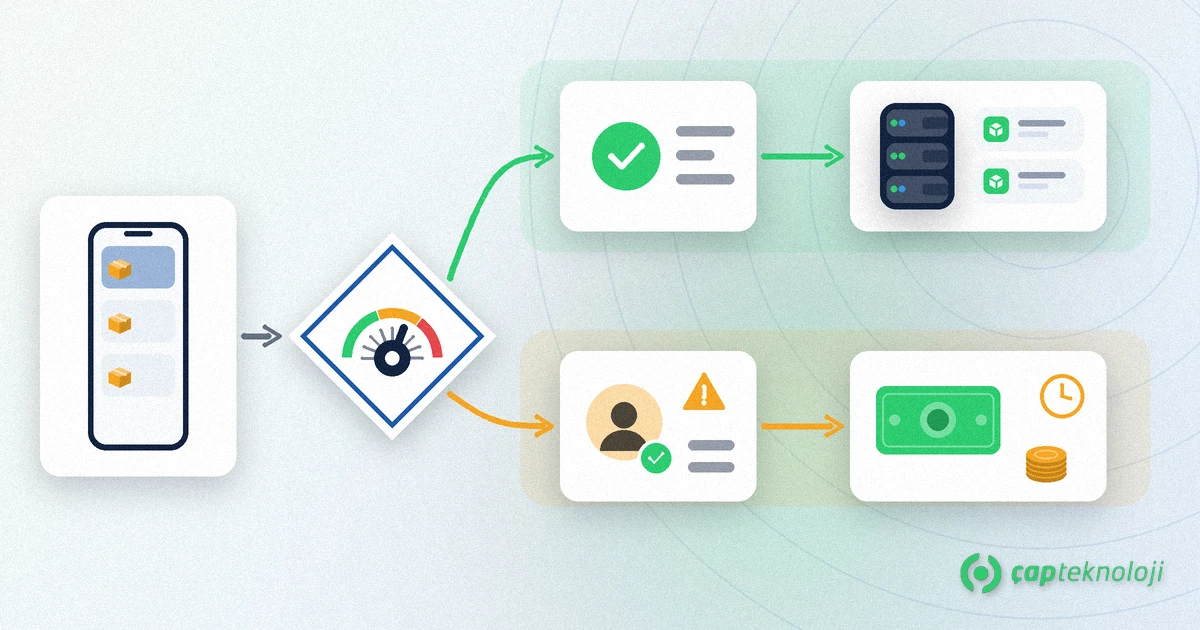
İyi kurulmuş bir saha satış uygulamasında kontrol, plasiyerin “Siparişi gönder” düğmesine bastığı anda arka planda çalışır. Akış dört adımdan oluşur:
1. Güncel bakiyeyi ERP’den alın
Uygulama, müşterinin cari bakiyesini, vadesi geçmiş tutarını ve açık siparişlerini ERP’den çeker. Bağlantı yoksa son senkronizasyondaki bakiye kullanılır ve bu durum ekranda belirtilir; internetsiz çalışma senaryoları için çevrimdışı saha satış uygulaması yazımızdaki senkronizasyon kuralları burada da geçerlidir.
2. Toplam riski hesaplayın
Açık bakiye, açık siparişler, vadesi gelmemiş çek ve senetler ve yeni siparişin tutarı toplanır. Bu toplam, müşteri kartındaki kredi limitiyle karşılaştırılır.
3. Kuralı uygulayın
Toplam risk limitin altındaysa ve vadesi geçmiş borç yoksa sipariş doğrudan onaylanır. Limit aşılıyorsa veya vadesi geçmiş borç varsa sipariş “onay bekliyor” durumuna alınır. Hangi durumda uyarı verileceği, hangisinde siparişin durdurulacağı şirket politikasına göre önceden tanımlanmalıdır.
4. Kararı sahada görünür yapın
Plasiyer, siparişin neden beklediğini ve çözüm seçeneklerini aynı ekranda görmelidir: tahsilat yapmak, sipariş tutarını düşürmek ya da bölge müdüründen onay istemek. Onay geldiğinde sipariş otomatik olarak ERP’ye aktarılır.
Microsoft’un Business Central müşteri kartı belgesi, aynı mantığı ERP tarafından anlatır: Müşteri kartındaki kredi limiti ile bakiye karşılaştırılır ve sipariş girilirken kredi limiti ya da vadesi geçmiş bakiye uyarısı gösterilir. Saha uygulamasının görevi, bu kontrolü plasiyerin ekranına taşımaktır.
Sahada uygulanabilir kredi limiti kuralları
- Uyar ama durdurma: Küçük aşımlarda, örneğin limitin yüzde 5’ine kadar, plasiyer uyarılır ve sipariş geçer. Düzenli ödeme yapan müşteriler için iş akışını yavaşlatmaz.
- Durdur ve onaya gönder: Belirlenen eşiğin üzerindeki aşımlarda sipariş bölge müdürünün onayına düşer. Onay mobil bildirimle verilebilir; böylece plasiyer müşterinin yanında beklerken karar dakikalar içinde gelir.
- Önce tahsilat: Vadesi geçmiş borcu olan müşteride yeni sipariş, tahsilat kaydı girilene kadar bekletilir. Tahsilat girildiğinde risk yeniden hesaplanır ve sipariş kendiliğinden açılır.
- Peşin satışa çevir: Limit dolu ama müşteri ödemeyi hemen yapabiliyorsa sipariş peşin veya kredi kartlı satışa çevrilir; bu durumda limit kontrolü gerekmez.
Kontrol listesi: Kredi limiti kontrolünü devreye almadan önce
- Her müşteri kartında güncel bir kredi limiti tanımlı mı, limitsiz müşteriler bilinçli olarak mı limitsiz bırakıldı?
- Toplam riske hangi kalemlerin gireceği (açık sipariş, çek, senet) muhasebeyle yazılı olarak kararlaştırıldı mı?
- Uyarı ve durdurma eşikleri ile onay yetkisi olan kişiler tanımlandı mı?
- Bakiye ve risk bilgisi ERP’den hangi sıklıkla senkronize ediliyor?
- Plasiyer ekranında bekleyen siparişin nedeni ve çözüm yolu açıkça görünüyor mu?
- Bekletilen ve onaylanan siparişler raporlanıyor mu? Bu veriler bir Power BI satış dashboard’unda limit aşımı oranı olarak izlenebilir.
Kredi limiti kontrolü, satışı yavaşlatan bir engel değil, plasiyere sahada güvenle karar verdiren bir araçtır. Kurallar net olduğunda plasiyer neyi satabileceğini bilir, muhasebe riski görür, yönetici de yalnızca gerçekten karar gereken siparişlerle ilgilenir. Satış otomasyonunun nasıl çalıştığını anlatan yazımız, bu kontrolün bütün sipariş sürecindeki yerini görmenize yardımcı olur.
ÇAP Teknoloji olarak saha satış ekiplerinin sipariş, stok ve risk kontrollerini Logo ve Mikro gibi ERP sistemleriyle entegre çalışan S-Leader saha satış otomasyonu ile kuruyoruz. Kendi limit kurallarınızı birlikte tasarlamak için bizimle iletişime geçebilirsiniz.
Sıkça Sorulan Sorular
Kredi limiti kontrolü çevrimdışı çalışırken de yapılabilir mi?
Evet. Uygulama son senkronizasyondaki bakiye ve limitle kontrolü yapar ve bilginin ne zaman güncellendiğini gösterir. Bağlantı geldiğinde risk ERP’deki güncel bakiyeyle yeniden hesaplanır.
Limiti aşan sipariş tamamen iptal mi edilir?
Hayır. İyi kurulmuş bir akışta sipariş iptal edilmez, onay bekliyor durumuna alınır. Plasiyer tahsilat girebilir, tutarı düşürebilir veya yönetici onayı isteyebilir; onay geldiğinde sipariş ERP’ye aktarılır.
Toplam riske hangi kalemler dahil edilmeli?
Genellikle açık fatura bakiyesi, teslim edilmemiş açık siparişler, vadesi gelmemiş çek ve senetler ile yeni siparişin tutarı dahil edilir. Hangi kalemlerin sayılacağı muhasebe ile yazılı olarak kararlaştırılmalıdır.
Kredi limiti kontrolü plasiyerin satışını düşürür mü?
Doğru kurgulandığında düşürmez. Küçük aşımlar için uyarı, büyük aşımlar için hızlı mobil onay kullanılırsa düzenli ödeyen müşteriler etkilenmez; yalnızca gerçekten riskli siparişler beklemeye alınır.