

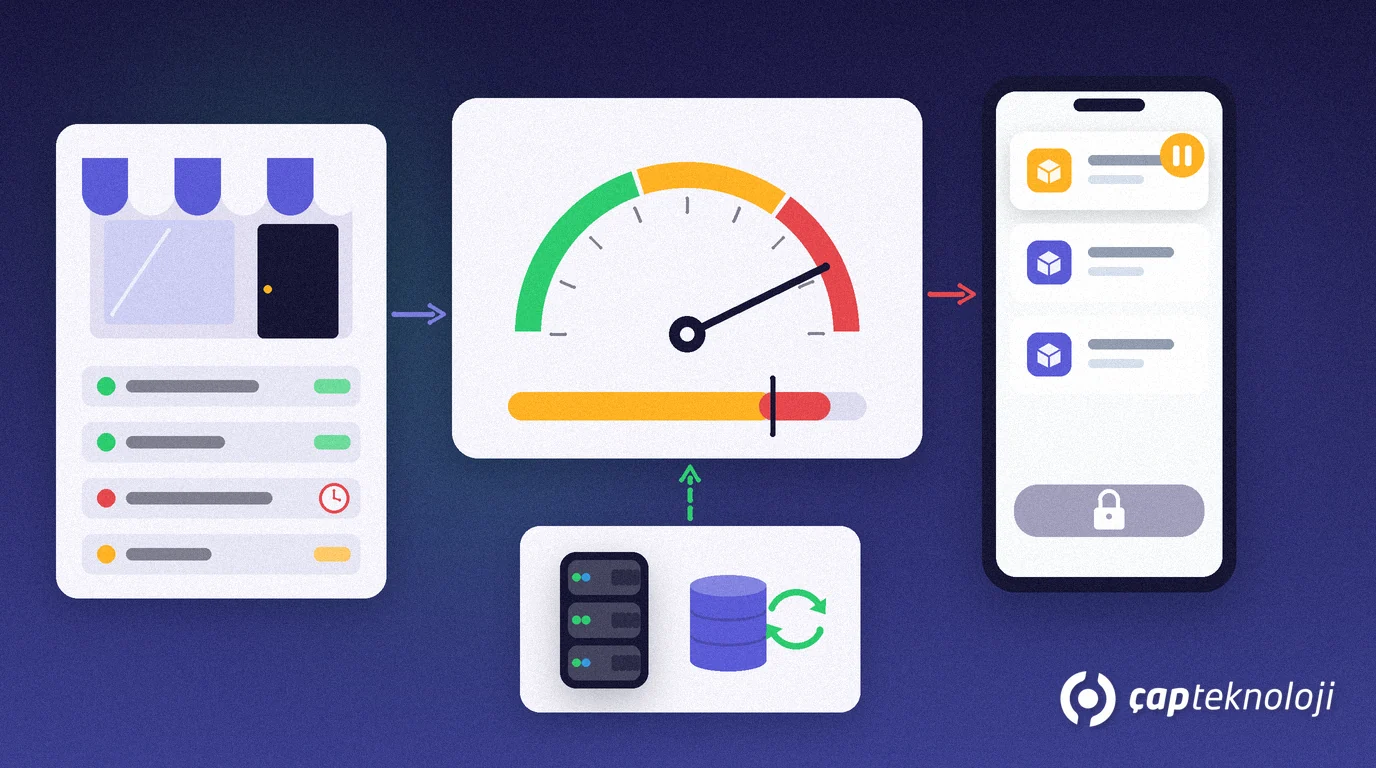
Kurz gesagt: Kreditlimitprüfung im Außendienst bedeutet, dass bei der Auftragserfassung durch den Außendienstmitarbeiter offener Saldo, überfällige Beträge und der neue Auftragswert des Kunden addiert und in Echtzeit mit dem im ERP hinterlegten Kreditlimit verglichen werden. Aufträge innerhalb des Limits werden sofort freigegeben; Aufträge über dem Limit oder von Kunden mit überfälligen Rechnungen werden direkt vor Ort angehalten und zur Freigabe durch die Leitung oder zum Inkasso geleitet. So wird riskante Ware gestoppt, bevor der Lieferwagen das Lager verlässt.
Der schlimmste Fall im Außendienst sieht so aus: Ein Mitarbeiter nimmt einen großen Auftrag auf, die Ware wird geladen und geliefert, und erst am nächsten Tag stellt die Buchhaltung fest, dass der Kunde sein Limit längst überschritten hatte und zwei Rechnungen überfällig waren. Im Innendienst findet diese Prüfung bei der Rechnungsstellung statt, im Außendienst wird der Auftrag aber direkt beim Kunden aufgenommen, oft ohne Rücksprache mit der Zentrale. Deshalb gehört die Kreditlimitprüfung in den Moment der Bestellung, also in die App des Außendienstes.
Dieser Beitrag zeigt, wie das Limit berechnet wird, wie die Prüfung bei der Auftragserfassung abläuft und welche Regeln sich in der Praxis bewähren. Wie im selben Moment der Bestand geschützt wird, lesen Sie in unserem Beitrag zur Bestandsreservierung im Außendienst.
Warum gehört die Kreditlimitprüfung in den Moment der Bestellung?
Das Kreditlimit ist die Obergrenze dafür, wie viel ein Kunde auf Ziel kaufen darf. Die Zahl allein sagt wenig aus; entscheidend ist das Gesamtrisiko zum Zeitpunkt der Bestellung. Es setzt sich zusammen aus offenen Rechnungen, noch nicht gelieferten offenen Aufträgen, nicht eingelösten Schecks und Wechseln sowie dem Wert des neuen Auftrags.
Wird erst bei der Rechnungsstellung geprüft, entstehen drei Probleme: Die Ware ist bereits beim Kunden, und eine Rücknahme kostet Geld und belastet die Beziehung; der Außendienst wehrt sich, wenn ein Auftrag, für den er Provision erwartet, storniert wird; und die Buchhaltung verliert Zeit mit Rückfragen. Eine Prüfung bei der Auftragserfassung schafft für alle Klarheit: Der Auftrag geht durch oder wird mit Begründung angehalten.
Wie läuft die Kreditlimitprüfung bei der Auftragserfassung ab?
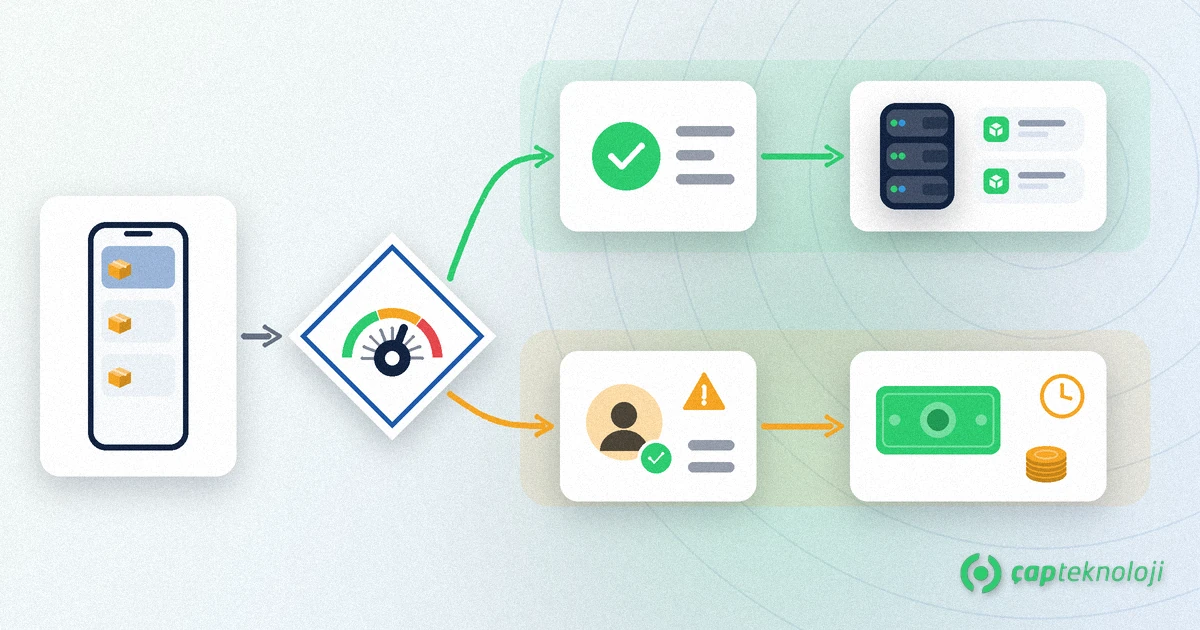
In einer gut aufgebauten Außendienst-App läuft die Prüfung im Hintergrund, sobald der Mitarbeiter auf „Auftrag senden“ tippt. Der Ablauf hat vier Schritte:
1. Aktuellen Saldo aus dem ERP holen
Die App ruft Kontosaldo, überfällige Beträge und offene Aufträge des Kunden aus dem ERP ab. Ohne Verbindung nutzt sie den Saldo der letzten Synchronisation und zeigt das an; die Regeln aus unserem Beitrag zum Offline-Modus im Außendienst gelten auch hier.
2. Gesamtrisiko berechnen
Offener Saldo, offene Aufträge, noch nicht fällige Schecks und Wechsel sowie der neue Auftragswert werden addiert. Die Summe wird mit dem Kreditlimit im Kundenstamm verglichen.
3. Regel anwenden
Liegt das Gesamtrisiko unter dem Limit und ist nichts überfällig, wird der Auftrag sofort freigegeben. Wird das Limit überschritten oder gibt es überfällige Beträge, wechselt der Auftrag in den Status „Freigabe ausstehend“. Wann nur gewarnt und wann gesperrt wird, sollte vorab als Unternehmensrichtlinie festgelegt werden.
4. Entscheidung vor Ort sichtbar machen
Der Mitarbeiter sollte auf demselben Bildschirm sehen, warum der Auftrag wartet und welche Optionen es gibt: Zahlung erfassen, Auftragswert senken oder die Gebietsleitung um Freigabe bitten. Nach der Freigabe wird der Auftrag automatisch ins ERP übertragen.
Die Dokumentation von Microsoft zu Business Central beschreibt dieselbe Logik aus ERP-Sicht: Das Kreditlimit auf der Debitorenkarte wird mit dem Saldo verglichen, und bei der Auftragserfassung erscheint eine Warnung zu Kreditlimit oder überfälligem Saldo. Aufgabe der Außendienst-App ist es, diese Prüfung auf den Bildschirm des Mitarbeiters zu bringen.
Kreditlimit-Regeln, die im Außendienst funktionieren
- Warnen, aber nicht sperren: Bei kleinen Überschreitungen, etwa bis 5 Prozent des Limits, erhält der Mitarbeiter eine Warnung und der Auftrag geht durch. Zuverlässig zahlende Kunden werden nicht ausgebremst.
- Sperren und zur Freigabe senden: Oberhalb der vereinbarten Schwelle geht der Auftrag an die Gebietsleitung. Die Freigabe kann per Push-Benachrichtigung erfolgen, sodass die Entscheidung in Minuten kommt, während der Mitarbeiter noch beim Kunden ist.
- Erst kassieren: Hat ein Kunde überfällige Rechnungen, wird ein neuer Auftrag angehalten, bis eine Zahlung erfasst ist. Danach wird das Risiko neu berechnet und der Auftrag automatisch freigegeben.
- Auf Barzahlung umstellen: Ist das Limit ausgeschöpft, kann der Kunde aber sofort zahlen, wird der Auftrag in einen Bar- oder Kartenverkauf umgewandelt; eine Limitprüfung entfällt.
Checkliste vor der Einführung der Kreditlimitprüfung
- Hat jeder Kunde im Stamm ein aktuelles Kreditlimit, und sind Kunden ohne Limit bewusst so angelegt?
- Ist mit der Buchhaltung schriftlich vereinbart, welche Posten zum Risiko zählen (offene Aufträge, Schecks, Wechsel)?
- Sind Warn- und Sperrschwellen sowie freigabeberechtigte Personen definiert?
- Wie oft werden Saldo und Risiko aus dem ERP synchronisiert?
- Zeigt der Bildschirm des Mitarbeiters klar, warum ein Auftrag wartet und wie er gelöst wird?
- Werden angehaltene und freigegebene Aufträge ausgewertet? Diese Daten lassen sich als Limitüberschreitungsquote in einem Power BI Dashboard für den Vertrieb verfolgen.
Die Kreditlimitprüfung bremst den Verkauf nicht, sondern gibt dem Außendienst Sicherheit bei Entscheidungen vor Ort. Sind die Regeln klar, weiß der Mitarbeiter, was er verkaufen darf, die Buchhaltung sieht das Risiko, und die Leitung kümmert sich nur um Aufträge, die wirklich eine Entscheidung brauchen. Wo diese Prüfung im gesamten Auftragsprozess steht, zeigt unser Beitrag Wie funktioniert die Verkaufsautomatisierung.
ÇAP Teknoloji richtet für Außendienstteams Auftrags-, Bestands- und Risikoprüfungen mit der S-Leader Außendienst-Automatisierung ein, integriert mit ERP-Systemen wie Logo und Mikro. Nehmen Sie Kontakt mit uns auf, um Ihre eigenen Kreditlimit-Regeln gemeinsam zu entwerfen.
Häufig gestellte Fragen
Funktioniert die Kreditlimitprüfung auch offline?
Ja. Die App prüft gegen Saldo und Limit der letzten Synchronisation und zeigt an, wann diese Daten aktualisiert wurden. Sobald die Verbindung zurück ist, wird das Risiko mit dem aktuellen ERP-Saldo neu berechnet.
Wird ein Auftrag über dem Limit storniert?
Nein. In einem gut aufgebauten Ablauf wird der Auftrag nicht storniert, sondern auf „Freigabe ausstehend“ gesetzt. Der Mitarbeiter kann eine Zahlung erfassen, den Wert senken oder die Freigabe anfordern; nach der Freigabe geht der Auftrag ins ERP.
Welche Posten zählen zum Gesamtrisiko?
Üblicherweise offene Rechnungen, nicht gelieferte offene Aufträge, noch nicht fällige Schecks und Wechsel sowie der neue Auftragswert. Welche Posten zählen, sollte schriftlich mit der Buchhaltung vereinbart werden.
Senkt die Kreditlimitprüfung den Umsatz?
Nicht bei richtiger Einrichtung. Mit Warnungen bei kleinen Überschreitungen und schneller mobiler Freigabe bei größeren bleiben zuverlässige Kunden unberührt; nur wirklich riskante Aufträge werden angehalten.